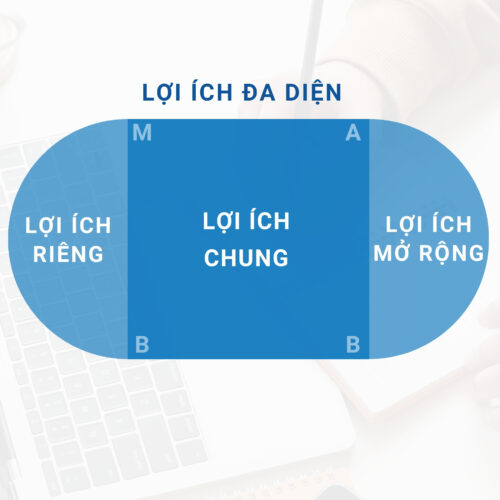
Lợi ích đa diện
Đạt lợi nhuận đa diện,
tài sản hoá và giá trị sống
MABB™ hệ hiện thực hoá lợi ích đa diện giúp doanh nghiệp chuyển nguồn lực thành lợi ích thực, lợi nhuận thực, quyền điều khiển thực, tài sản thực và gia sản di sản bền vững.
• MABB từ mos, quyền & chọn
• MABB không kết thúc ở Lợi nhuận.
• MABB không dừng ở Tài sản.
• MABB hoàn tất ở nhất thể, di sản

Một khoản chi kích hoạt đạt 38 loại lợi ích cho doanh nghiệp và 12 loại lợi nhuận
LỢI ÍCH ĐA DIỆN TỪ → BÁN HÀNG
Làm chủ doanh thu
Mục 2. Lợi ích, Lợi nhuận đa diện
Làm chủ doanh thu
Vì doanh nghiệp sở hữu:
- Tệp khách hàng
- Thương hiệu
- Kênh bán
- Data hành vi
- Cơ chế chuyển đổi
- Hệ chăm sóc và tái mua
MABB
MABB™ hệ hiện thực hoá lợi ích đa diện cho doanh nghiệp và xã hội. MABB gồm hệ MABB, kinh lý MABB, luật MABB, framework,… các công cụ.
1
1
1
1
1
1
1
1
1
MABB Framework
MABB™ hệ hiện thực hoá lợi ích đa diện cho doanh nghiệp và xã hội.
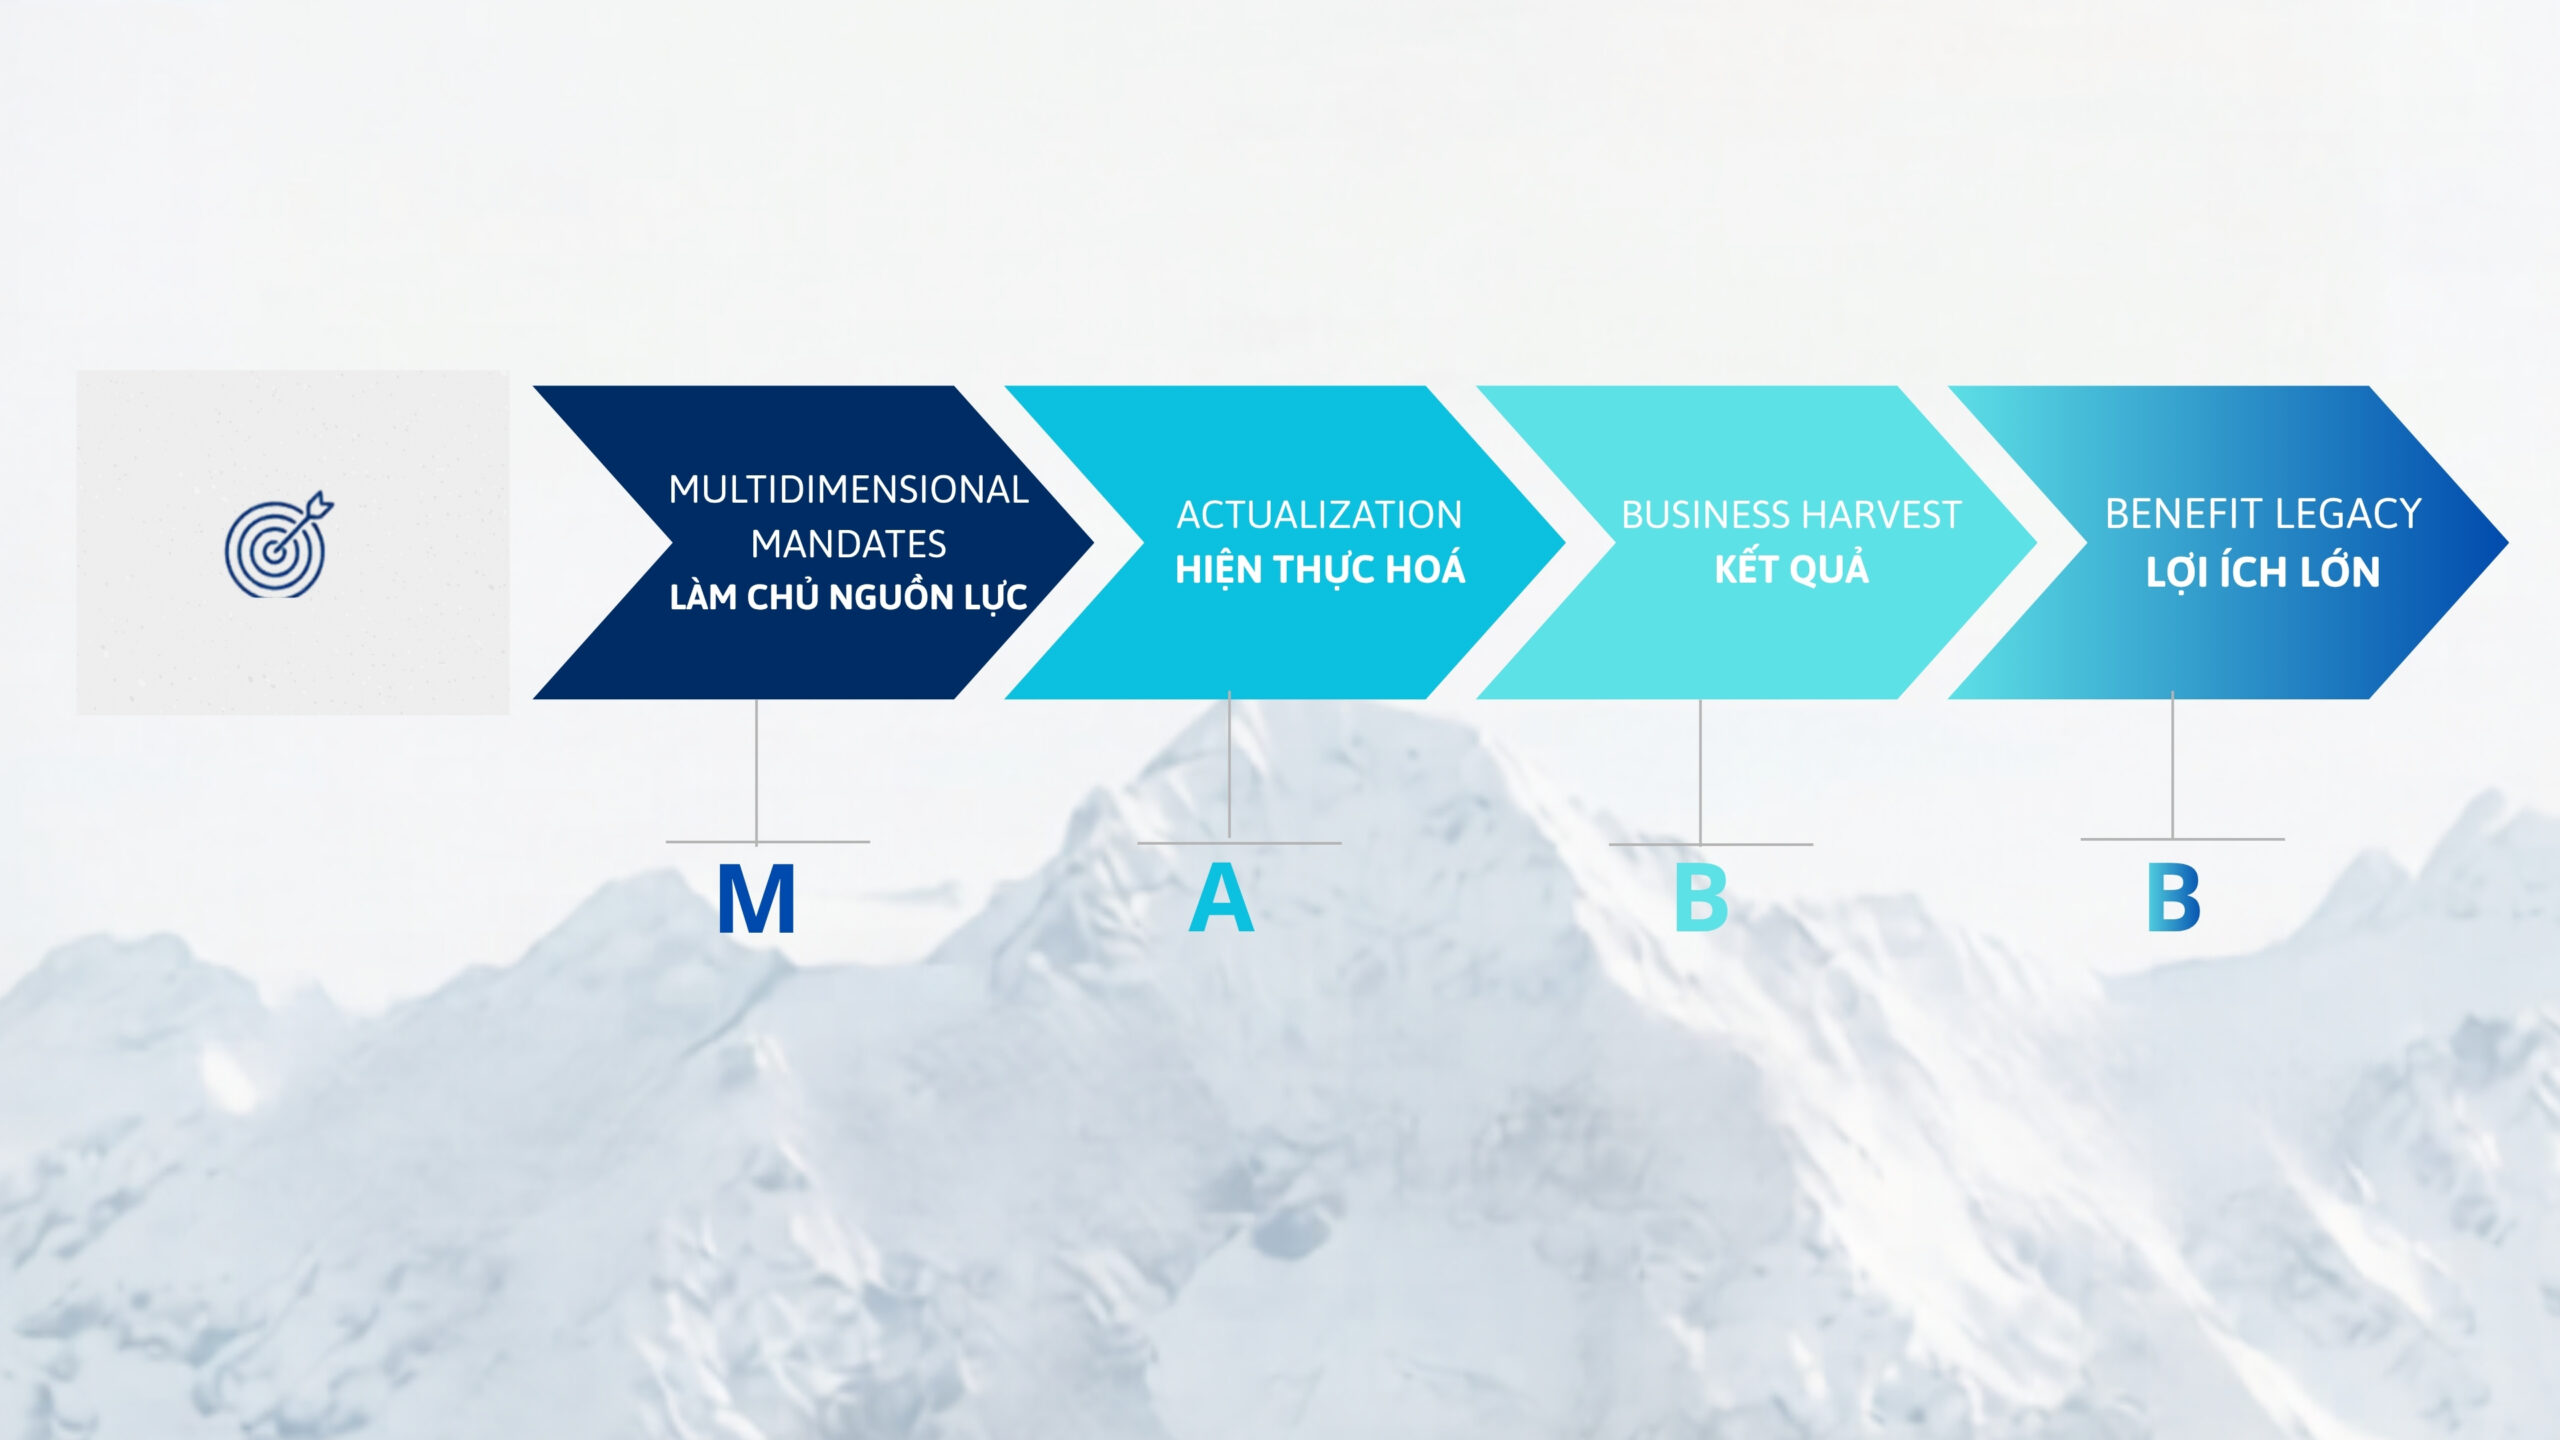
MAB1B2 (MABB framework)
M – Multidimensional mandates: Làm chủ nguồn lực và xác lập mệnh lệnh chiến lược đa diện (giai đoạn đầu vào).
A – Actualization engine: Hiện thực hóa các mệnh lệnh đó thông qua hệ thống và con người (giai đoạn chuyển hóa).
B1 – Business harvest: Thu hoạch thành quả hữu hình, lợi nhuận và dòng tiền thực (giai đoạn kết tinh).
B2 – Benefit legacy: Kiến tạo gia sản, di sản và tạo giá trị phụng sự xã hội trường tồn (hệ quả, lan tỏa, phụng sự).
MABB.Profit™ giúp mỗi nguồn lực/chi tiền sẽ đạt 12M lợi nhuận thực
Bộ Giải Pháp
Bộ nguồn lực quản trị sinh thể doanh nghiệp dành cho Bạn
Bộ nguồn lực quản trị sinh thể doanh nghiệp dành cho
Tăng doanh thu và lợi nhuận đa diện
Tăng Doanh thu với quản lý hiệu quả MABB EEC →
Tăng doanh thu và lợi nhuận đa diện
Tăng Doanh thu với quản lý hiệu quả MABB EEC →
Tăng doanh thu đúng
Tăng Doanh thu với quản lý hiệu quả MABB EEC →
Mô hình lợi nhuận thực MABB đa diện
Explain various strategies in more detail to achieve company goals.
Mô hình lợi nhuận thực MABB đa diện
Explain various strategies in more detail to achieve company goals.
Mô hình lợi nhuận thực MABB đa diện
Explain various strategies in more detail to achieve company goals.
Bộ Tài Nguyên
Tài sản hoá kết quả để → Sở hữu và Sinh lời
1. Ý tưởng không tài sản hoá → chỉ là cảm hứng
CEO nghĩ rất hay, nhưng nếu không được chuẩn hoá thành:
- Nguyên lý
- Cấu trúc quyết định
- SOP; Playbook
- Dashboard; Mô hình vận hành
- Hệ đào tạo
- Luật vận hành
→ Thì ý tưởng không thuộc về doanh nghiệp.
2. Tối ưu chi phí không tài sản hoá → chỉ là hiệu ứng ngắn hạn
CFO có thể: cắt chi, siết ngân sách, cải thiện dòng tiền
Nhưng nếu không tài sản hoá thành:
- Cơ chế duyệt chi
- Logic phân bổ vốn
- Chuẩn đo lường hiệu quả chi
- Mô hình cảnh báo rò rỉ
→ Quy trình ra quyết định tài chính thì hiệu quả đó không bền.
MABB toàn sản hoá mọi thứ, từ:
- SOP sống
- Bí quyết bán hàng
- Logic chốt sale
- Mô hình bán hàng
- Guy trình chăm sóc khách hàng
- Data khách hàng
- Playbook quản lý
- Cơ chế đào tạo & chuyển giao
- Lợi thế cạnh tranh đã được hệ thống hóa
- Năng lực của người giỏi thành năng lực của tổ chức
- …..
→ Thành tài sản, gia sản, di sản
→ CEO vận hành với hệ thống, tài sản sinh lời, loại dần sự phụ thuộc
…..
Lãng phí lớn sinh ra ở → khâu nào, ai, sự lặp lại
Khâu nào đang làm công ty mất tiền nhiều nhất?
Ai đang giữ quyền quyết định ở khâu đó?
Ai hưởng lợi nếu sự mờ này tiếp tục tồn tại?
Ai chịu trách nhiệm cuối cùng nhưng hiện chưa có đủ bằng chứng để điều khiển?
Giữ nguyên cơ chế vận hành, lãng phí có còn lặp lại không?
Logic Mục đích doanh nghiệp → đạt Lợi ích đa diện
1. Giúp CEO/BOD chọn đúng giữa vô số lựa chọn
CEO mỗi ngày phải chọn:
- Làm hay không làm
- Giữ hay bỏ
- Đầu tư hay dừng
- Mở rộng hay tập trung
- Lấy doanh thu hay giữ lợi nhuận
- Chạy ngắn hạn hay xây dài hạn
2. Giúp CEO/BOD biết:
- ưu tiên gì trước
dồn lực vào đâu trước
cái gì là nền
cái gì là đòn bẩy
cái gì chưa nên làm
3-4-5-6 chi tiết → http://mabb.vn
Chuyển Chiến lược thành hệ vận hành thật
- Chiến lược không còn nằm trên slide
- Phòng ban biết phải làm gì
- Công việc hằng ngày bám chiến lược
- CEO quản trị được từ “ý định” đến “thực thi”